

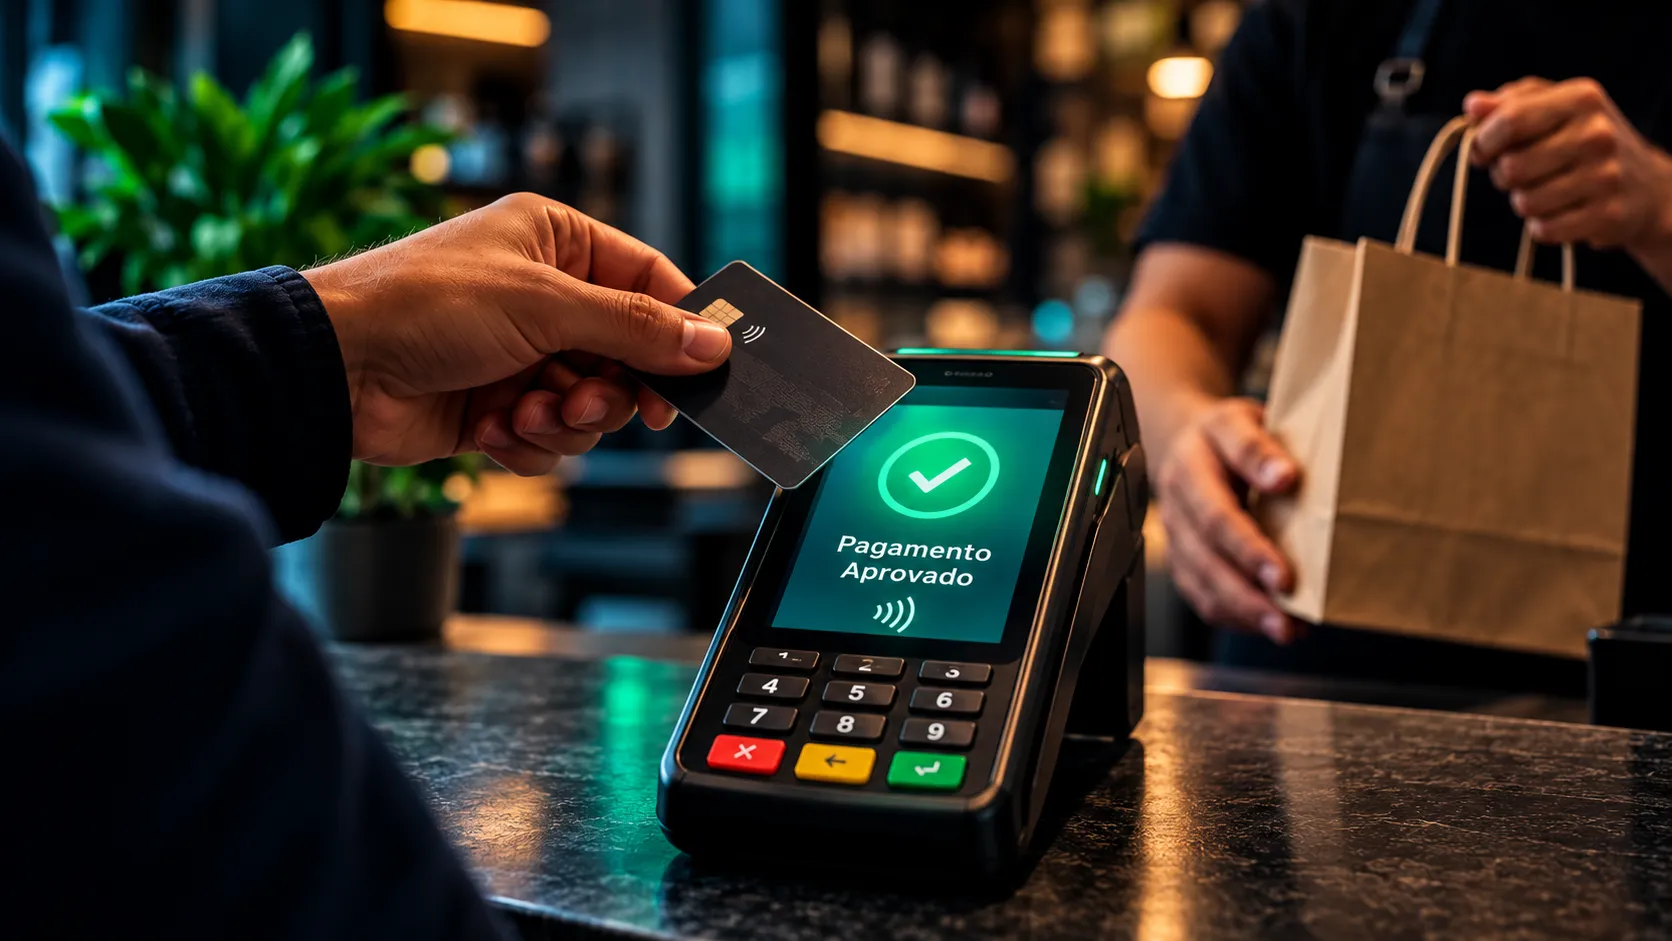
O golpe do estorno pode começar durante uma venda aparentemente normal. O cliente escolhe o produto, realiza o pagamento na maquininha e aguarda alguns segundos. O equipamento parece indicar que a operação foi concluída. A mercadoria é entregue e o atendimento termina normalmente.
Mais tarde, durante a conferência das vendas, surge um problema: o pagamento não consta como uma transação válida no controle do estabelecimento.
O que aconteceu?
Em determinadas situações, a diferença pode estar relacionada a um cancelamento de transação, à apresentação de um comprovante falso ou a outra tentativa de manipular a etapa de pagamento.
Essas fraudes não funcionam necessariamente da mesma forma. Os procedimentos de cancelamento variam conforme a maquininha e a operadora. As permissões de acesso e os registros disponíveis também dependem do sistema utilizado pelo comerciante.
Mas existe um ponto em comum: o golpista tenta criar uma aparência de pagamento concluído para que o produto seja entregue sem a confirmação adequada da venda.
A situação descrita acima é ilustrativa. Ela ajuda a compreender um risco importante para pequenos negócios: confiar apenas no som da maquininha, em uma tela mostrada rapidamente ou em um comprovante apresentado pelo cliente.
Nesta reportagem, o TECHVANTAGEM explica como identificar situações suspeitas e reduzir os riscos. Você também vai entender o que fazer quando uma venda apresenta sinais de irregularidade.
Antes de entregar a mercadoria, a confirmação precisa vir do registro da transação no sistema ou equipamento confiável do próprio estabelecimento — não apenas da aparência de que o pagamento foi realizado.
Como o golpe funciona na prática
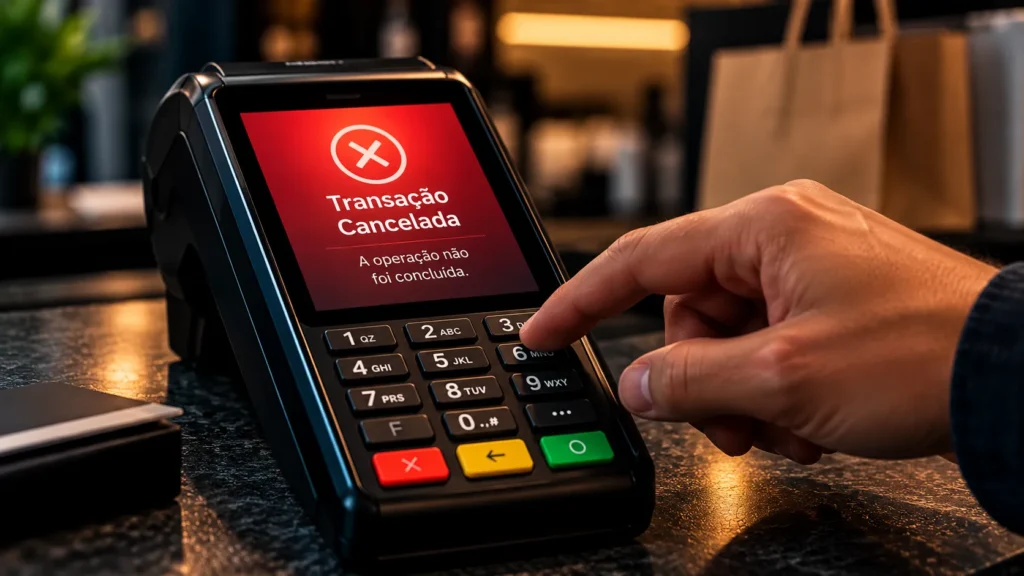
Uma venda é realizada na maquininha. O cliente apresenta o cartão, o equipamento processa a operação e o comerciante acredita que o pagamento foi concluído.
Mas existe uma diferença importante entre uma transação aprovada e uma venda que continua válida após o atendimento.
Em determinadas situações, uma operação pode ser cancelada por meio das funções disponíveis no terminal ou no sistema da operadora. As condições para realizar esse cancelamento variam conforme o equipamento, as permissões configuradas e as regras da instituição responsável pelo pagamento.
É essa possibilidade que pode ser explorada em tentativas de fraude.
O criminoso procura criar uma situação em que o comerciante entregue a mercadoria acreditando que o pagamento permanece confirmado. Para isso, pode tentar obter acesso indevido ao equipamento ou explorar falhas nos procedimentos de conferência da loja.
Isso não significa que qualquer pessoa consiga cancelar uma compra apenas digitando um código na maquininha. Muitos sistemas exigem autenticação ou restringem a função de cancelamento a usuários autorizados.
O problema também não se limita ao estorno. Um comprovante falso, uma mensagem de pagamento manipulada ou a apresentação de informações incompletas podem produzir a mesma impressão: a de que a venda foi paga corretamente.
Por isso, é importante distinguir três situações:
1. Cancelamento de uma transação
Uma venda inicialmente aprovada pode ser cancelada quando as condições e permissões do sistema permitem essa operação. O comerciante precisa conferir o histórico para identificar se o pagamento continua válido.
2. Comprovante que não corresponde a uma venda confirmada
O cliente pode apresentar um documento ou uma imagem que parece comprovar o pagamento. Entretanto, esse material não substitui a confirmação no terminal, aplicativo ou sistema confiável do estabelecimento.
3. Divergência entre o atendimento e o registro financeiro
O produto foi entregue, mas a venda não aparece como aprovada no controle da loja ou consta posteriormente como cancelada. Essa diferença exige investigação, pois também pode resultar de erro operacional ou falha de conciliação.
O ponto central é que o som emitido pela maquininha, um papel apresentado rapidamente ou a palavra do cliente não substituem a conferência da transação.
Antes de entregar o produto, o estabelecimento deve verificar a aprovação no próprio equipamento ou sistema de pagamentos. Quando houver qualquer dúvida, a operação precisa ser esclarecida pelos canais oficiais da operadora.
Outras duas fraudes que podem enganar o comerciante
O cancelamento indevido de uma venda não é o único risco durante o recebimento de pagamentos. Existem outras fraudes que exploram a distração do comerciante e a falta de conferência das transações.
Duas delas merecem atenção especial: a troca de maquininha e o uso de comprovantes falsos.
1. Troca de maquininha: quando o pagamento vai para outra conta
Nesse tipo de fraude, criminosos podem tentar substituir o terminal de pagamento do estabelecimento por outro equipamento visualmente semelhante, mas vinculado a um recebedor diferente.
Se a troca passar despercebida, o comerciante poderá continuar realizando vendas sem perceber que os valores estão sendo direcionados para outra conta.
O risco é maior quando o estabelecimento não controla adequadamente seus equipamentos ou permite que pessoas não autorizadas tenham acesso aos terminais.
Como reduzir o risco: mantenha um controle dos equipamentos utilizados na loja, confira seus identificadores e verifique periodicamente se os terminais continuam vinculados à conta correta.
Também é importante conferir os dados do recebedor e os registros de vendas no aplicativo ou sistema oficial da operadora.
2. Comprovante falso: quando a aparência de pagamento engana
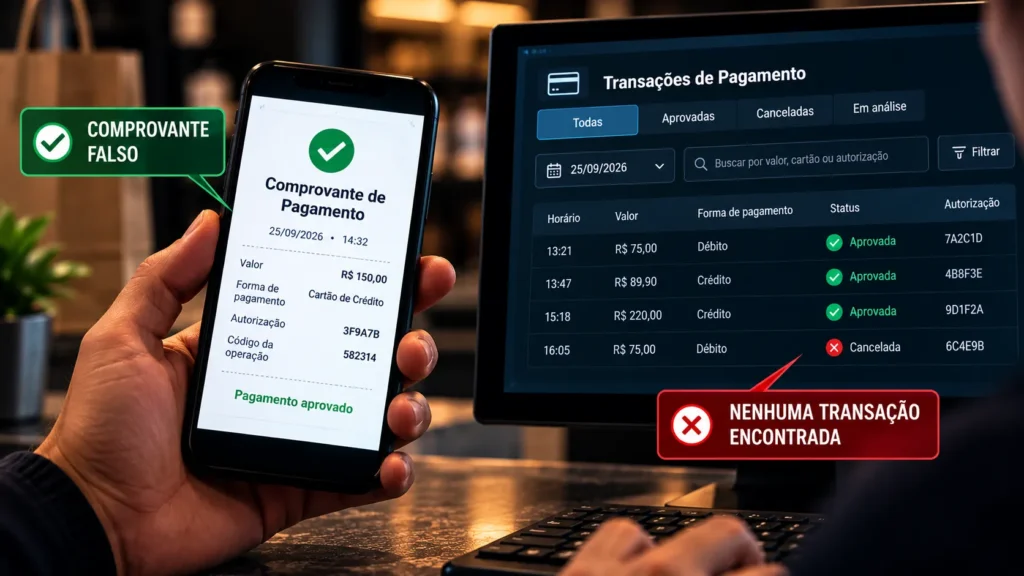
Outra fraude envolve a apresentação de um comprovante que não corresponde a uma transação realmente aprovada.
O documento pode ser uma imagem manipulada, um comprovante de outra operação ou um material produzido para parecer legítimo.
Em um atendimento movimentado, o comerciante pode confiar no documento apresentado e entregar a mercadoria sem verificar se o pagamento foi registrado.
Como reduzir o risco: nunca utilize apenas um comprovante apresentado pelo cliente como confirmação da venda.
Consulte a transação no equipamento, aplicativo ou sistema de pagamentos sob controle do estabelecimento. Confira o valor, a situação da operação e os dados relevantes antes de liberar o produto.
O que essas fraudes têm em comum?
Embora funcionem de maneiras diferentes, as três situações exploram uma vulnerabilidade semelhante: a distância entre a aparência de pagamento concluído e a confirmação efetiva da transação.
O cancelamento indevido envolve a situação de uma venda que deixa de permanecer válida. A troca de maquininha pode desviar os recebimentos para outra conta. Já o comprovante falso tenta convencer o comerciante de que um pagamento ocorreu.
Por isso, a prevenção não depende de uma única medida.
Controlar o acesso às maquininhas, conferir os registros oficiais e acompanhar os recebimentos são cuidados complementares para proteger o negócio.
TEF e integração de pagamentos: como ajudam a reduzir os riscos
Uma das dificuldades enfrentadas por comerciantes é acompanhar se cada venda registrada no caixa corresponde a um pagamento realmente aprovado.
Quando a operação depende de conferências manuais, erros e inconsistências podem passar despercebidos, especialmente em estabelecimentos com grande movimento.
Uma forma de melhorar esse controle é utilizar a Transferência Eletrônica de Fundos (TEF), tecnologia que permite integrar o processamento de pagamentos com cartão ao sistema de vendas do estabelecimento.
Em uma configuração integrada, o sistema pode associar as informações da transação ao registro da venda. Isso facilita a conferência dos pagamentos e reduz a necessidade de digitar dados separadamente em diferentes equipamentos.
Como o TEF pode ajudar na prevenção de fraudes?
Dependendo da solução contratada e de sua configuração, a integração pode oferecer recursos importantes:
1. Melhor controle das transações
O estabelecimento consegue relacionar os pagamentos realizados aos registros de venda, facilitando a identificação de diferenças entre o caixa e os recebimentos.
2. Maior rastreabilidade de cancelamentos
Alguns sistemas permitem consultar históricos de operações, identificar cancelamentos e estabelecer permissões específicas para determinadas funções.
3. Menos dependência de comprovantes isolados
A conferência pode ocorrer diretamente no sistema de vendas, reduzindo a necessidade de confiar apenas em papéis ou imagens apresentados durante o atendimento.
4. Conferência financeira mais organizada
A integração pode facilitar a conciliação entre vendas, transações aprovadas e valores previstos para recebimento.
O TEF impede o golpe do estorno?
Não necessariamente.
O TEF pode fortalecer os controles do estabelecimento, mas sua eficácia depende dos recursos disponíveis, da configuração adotada e dos procedimentos utilizados pela equipe.
Uma integração não substitui o controle de acesso aos equipamentos, a proteção das credenciais de cancelamento ou a conferência periódica dos recebimentos.
Também é importante distinguir a integração de pagamentos da emissão de documentos fiscais. O vínculo entre uma transação e uma nota ou cupom fiscal depende das funcionalidades do sistema e das regras aplicáveis ao estabelecimento. Não é uma característica automática de toda solução TEF.
Vale a pena para pequenos negócios?
A resposta depende do volume de vendas, da estrutura da operação e dos custos envolvidos.
Um estabelecimento com vários caixas ou grande quantidade de transações pode se beneficiar da centralização dos registros e da redução de tarefas manuais.
Já um pequeno negócio com poucas vendas diárias pode conseguir um controle adequado utilizando os recursos de sua maquininha, o aplicativo oficial da operadora e uma rotina consistente de conferência.
Antes de contratar uma solução, vale verificar as taxas, os custos de implantação, a compatibilidade com o sistema de vendas e os recursos de segurança oferecidos.
O TEF pode ser uma ferramenta importante de controle, mas não substitui processos bem definidos e a atenção da equipe durante o recebimento de pagamentos.
Como proteger sua maquininha e evitar prejuízos nas vendas
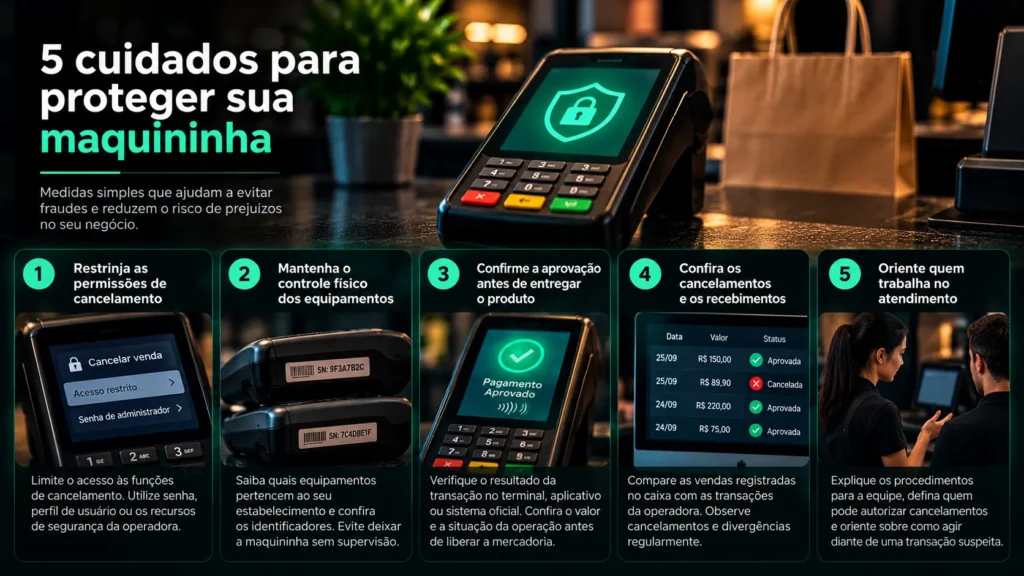
Você não precisa contratar imediatamente um sistema de integração para melhorar a segurança dos pagamentos no seu negócio.
Em muitos casos, uma rotina de conferência e o controle de acesso aos equipamentos já ajudam a reduzir riscos importantes.
O primeiro passo é estabelecer procedimentos claros para quem recebe pagamentos, autoriza cancelamentos e acompanha os valores registrados.
1. Restrinja as permissões de cancelamento
Verifique se sua maquininha ou sistema de pagamentos permite proteger a função de cancelamento por senha, perfil de usuário ou outra forma de autorização.
Quando esses recursos estiverem disponíveis, limite o acesso a pessoas responsáveis pela gestão financeira do estabelecimento.
Não compartilhe senhas de administração com clientes ou pessoas não autorizadas.
Se tiver dúvidas sobre as opções disponíveis, consulte o suporte oficial da operadora.
2. Mantenha o controle físico das maquininhas
Saiba quais equipamentos pertencem ao estabelecimento e onde cada um deve permanecer.
Confira os números de identificação dos terminais e verifique se continuam vinculados à conta correta.
Evite deixar os aparelhos sem supervisão ou permitir que pessoas desconhecidas os manipulem.
O cliente pode precisar utilizar o teclado ou a tela para concluir o pagamento, mas isso não significa que deva ter acesso às funções administrativas do equipamento.
3. Confirme a aprovação antes de entregar o produto
Não considere uma venda concluída apenas porque ouviu um sinal sonoro ou recebeu uma imagem de comprovante.
Confira o resultado da operação no terminal, aplicativo ou sistema oficial utilizado pelo estabelecimento.
Verifique se o valor está correto e se a transação aparece como aprovada.
Se houver dúvida sobre o pagamento, esclareça a situação antes de liberar a mercadoria.
4. Confira os cancelamentos e os recebimentos
Estabeleça uma rotina para comparar as vendas registradas no caixa com as transações apresentadas pela operadora.
Observe pagamentos cancelados, diferenças de valores e operações que não correspondem aos atendimentos realizados.
Quando houver divergência, consulte o histórico da transação e procure o suporte oficial da instituição responsável.
A frequência dessa conferência pode variar conforme o movimento da loja. Negócios com muitas vendas podem precisar de verificações ao longo do dia.
5. Oriente quem trabalha no atendimento
Explique à equipe quais procedimentos devem ser seguidos antes de entregar produtos e como agir diante de uma transação suspeita.
Todos precisam saber quem pode autorizar cancelamentos e qual canal deve ser utilizado para confirmar pagamentos.
Uma orientação simples pode evitar decisões precipitadas durante horários de maior movimento.
Sinal de alerta durante o atendimento
Redobre a atenção quando alguém tentar acessar funções administrativas da maquininha, apresentar um comprovante que não aparece nos registros oficiais ou pressionar pela entrega imediata do produto antes da confirmação do pagamento.
Esses comportamentos não comprovam, isoladamente, uma tentativa de fraude. Entretanto, justificam interromper a operação e verificar as informações com cuidado.
Se identificar uma irregularidade, preserve os registros disponíveis e entre em contato com a operadora pelos canais oficiais.
A melhor rotina de prevenção é aquela que funciona mesmo nos dias de maior movimento: equipamentos controlados, pagamentos confirmados e cancelamentos acompanhados.
Perguntas frequentes sobre o golpe do estorno
O golpe do estorno é a mesma coisa que chargeback?
Não. Cancelamento de transação e chargeback são procedimentos diferentes.
O cancelamento pode ocorrer por meio das funções disponibilizadas pela operadora ou pelo sistema de pagamentos, conforme as regras aplicáveis à operação.
Já o chargeback é um processo de contestação de uma compra com cartão, normalmente iniciado pelo titular junto à instituição emissora. Ele segue procedimentos e prazos próprios.
Em ambos os casos, o comerciante pode enfrentar prejuízos, mas as causas e as possibilidades de contestação não são necessariamente iguais.
Como saber se uma venda foi cancelada sem minha autorização?
Consulte o histórico de transações no aplicativo, portal ou sistema oficial da operadora.
Verifique se a venda aparece como aprovada, cancelada ou com outra situação que exija esclarecimento. Compare essas informações com os registros do caixa e os comprovantes disponíveis.
Uma divergência não comprova automaticamente uma fraude. Também pode resultar de erro operacional, falha de comunicação ou problema de conciliação.
Se encontrar uma operação suspeita, preserve os registros e entre em contato com a instituição responsável pelo pagamento.
É possível recuperar o prejuízo depois de um cancelamento suspeito?
Isso depende das circunstâncias e das regras da instituição responsável pela transação.
Se identificar um cancelamento que não reconhece, comunique o ocorrido à operadora ou credenciadora pelos canais oficiais. Solicite a análise da operação e informe os dados da venda.
Guarde comprovantes, registros do sistema e outras evidências disponíveis. Caso existam indícios de fraude, registre também um boletim de ocorrência.
Não existe garantia de recuperação do valor, mas também não é correto afirmar que todo cancelamento é irreversível ou que o comerciante não pode solicitar uma análise.
O TEF impede o golpe do estorno?
Não necessariamente.
A integração por TEF pode facilitar a conferência das vendas, melhorar a rastreabilidade das transações e permitir controles adicionais, dependendo da solução utilizada.
Entretanto, o TEF não elimina todos os riscos de fraude. A segurança também depende das permissões configuradas, do controle dos equipamentos e dos procedimentos adotados pela equipe.
Quem deve ter acesso às funções de cancelamento da maquininha?
O ideal é restringir essas funções às pessoas autorizadas pelo estabelecimento, como o proprietário ou responsáveis pela gestão dos pagamentos.
Algumas soluções oferecem senhas administrativas, perfis de usuário ou outras formas de controle. Os recursos disponíveis variam conforme o equipamento e a operadora.
Clientes não devem ter acesso às funções administrativas do terminal. Isso é diferente de utilizar o teclado ou a tela para realizar normalmente o pagamento.
Um comprovante impresso garante que a venda foi aprovada?
Não. Um comprovante pode apresentar informações incorretas, estar relacionado a outra operação ou ter sido falsificado.
Além disso, uma transação inicialmente aprovada pode apresentar alterações posteriores em seu histórico.
Por isso, o comerciante deve conferir a situação da venda no equipamento, aplicativo ou sistema oficial sob seu controle.
A confirmação precisa vir dos registros confiáveis do estabelecimento, não apenas de um papel ou imagem apresentada pelo cliente.
Conclusão: uma venda só termina depois da confirmação
Uma maquininha pode indicar que uma operação foi aprovada, mas isso não elimina a necessidade de acompanhar cancelamentos e conferir os registros financeiros do estabelecimento.
Como vimos, cancelamentos indevidos, comprovantes falsos e troca de equipamentos são situações diferentes. Todas, porém, mostram a importância de manter o controle sobre os pagamentos recebidos.
A prevenção começa com medidas simples: restringir funções administrativas, identificar os terminais utilizados, orientar a equipe e conferir as transações pelos canais oficiais da operadora.
Sistemas integrados, como o TEF, podem facilitar esse trabalho, mas não substituem procedimentos bem definidos.
Para o pequeno comerciante, a regra mais importante é esta: confirme o pagamento antes de entregar o produto e acompanhe os registros para identificar qualquer alteração posterior.